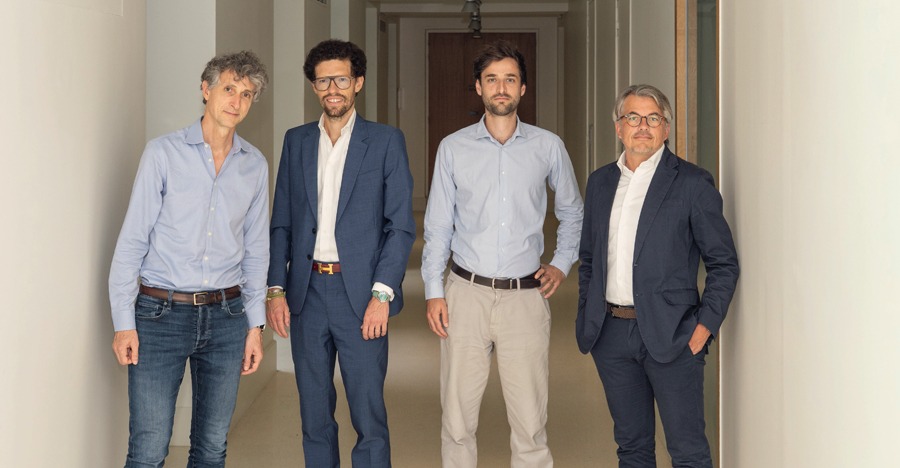
Antoine Belgrand, Global VP Tax, Pernod Ricard Alexandre Celse, associé, cabinet Brocardi Celse Associés Arnaud Fendler, associé, cabinet Fendler Salva Partners Stéphane Chasseloup, associé, cabinet Arsène Taxand En visioconférence Arthur Watin-Augouard, Global Tax Director, Christian Louboutin Matthieu Trigallez, Global customs Vice President, Stellantis
© © DR
Propos recueillis par
Ondine Delaunay
,
Anne Portmann
et
Laura Dray
Quel est l'état des lieux du contrôle douanier ?
MATTHIEU TRIGALLEZ : Il existe en Europe un code des douanes unique dont l'application reste hétérogène entre les États membres, notamment en matière de sanctions. Certains pays ou administrations peuvent appliquer des pénalités élevées, y compris dans des situations où il n'y a pas d'intention frauduleuse ou de négligence caractérisée, par exemple en cas d'écarts formels sans impact significatif sur les intérêts financiers de l'Union. D'autres, au contraire, s'inscrivent davantage dans une logique de proportionnalité. Cette hétéro généité d'application constitue un élément structurant du marché du contrôle douanier aujourd'hui. Elle crée des écarts de traitement entre États membres et une insécurité juridique pour les entreprises, y compris celles bénéficiant du statut d'opérateur économique agréé (OEA). Dans certains cas, le moindre écart formel peut entraîner des conséquences financières importantes, ce qui peut freiner le recours à certains régimes ou simplifications pourtant conçus, dans l'esprit du code, pour soutenir la compétitivité des opérateurs.
ARTHUR WATIN-AUGOUARD : Les problématiques sont similaires avec la TVA qui est un impôt communautaire, mais les approches, les compréhensions, les appréciations sont fortement différentes selon les États-membres. Matthieu parlait des sanctions qui peuvent être très lourdes d'un pays à l'autre, pour des infractions parfaitement formelles et sans impact réel sur la dette douanière. Je vois aussi des approches, des compréhensions qui sont différentes d'une douane à l'autre, même parfois d'un port de dédouanement à l'autre, ce qui peut parfois nous inciter à choisir un pays de dédouanement plutôt qu'un autre. L'Italie ou la Pologne sont vraiment des pays aux douanes très difficiles, alors qu'aux Pays-Bas, le même type d'opérations sera réalisé avec beaucoup moins de difficultés, moins d'incertitudes, et moins d'insécurité juridique.
ANTOINE BELGRAND : La réforme du code des douanes unique qui est en cours va conduire à centraliser les données et avoir un portail commun pour toute l'Union européenne. La data est au cœur de la réforme et de la réponse que les entreprises devront apporter. Cela pourrait être une bonne nouvelle si on n'observait pas, en France, depuis la fin de la pandémie, des contrôles menés à distance à partir de données qui ne sont pas toujours bien utilisées ou extraites. Ainsi les entreprises, derrière, doivent essayer de donner du sens à des questions qui, parfois, n'en ont pas.
Force est également de constater la disparition de certains centres douaniers et une perte en compétences, qui rend le contrôle douanier encore moins pertinent, ou plus compliqué à gérer pour les services. Il faut que l'administration sache faire le tri et mûrisse sur ces sujets douaniers pour ne pas complexifier inutilement les contrôles.
ARNAUD FENDLER : L'harmonisation juridique ne sera jamais complète sans harmonisation des pratiques administratives. Matthieu évoquait le problème des sanctions, mais il est similaire sur la partie douane économique. S'agissant des facilitations douanières, des différentes procé dures, des garanties, il y a encore des approches diverses selon les États membres. La mise en place de procédures douanières multi-pays sera vaine si chaque douane persiste à avoir une approche différente sur les conditions de mise en place de ces procédures.
S'agissant des données douanières de base, qui sont les classements tarifaires, la valeur et l'origine, il y a également parfois des pratiques complètement différentes suivant les États membres. En dépit de ce futur data hub, l'interprétation humaine continuera des créer des divergences. C'est le rôle de la Commission de tout harmoniser.
ALEXANDRE CELSE : La géopolitique joue également un rôle majeur sur les questions douanières. Je pense notamment aux sanctions contre la Russie qui sont inédites dans leur ampleur. C'est la première fois que sont prononcées des sanctions aussi étendues sur un pays avec lequel les chaînes de valeur étaient autant intégrées. Le monde s'est coupé en deux avec des pays qui sanctionnent la Russie et d'autres qui ne la sanctionnent pas. L'enjeu du contournement est devenu majeur en 2022.
En matière de contrôle des exportations, nous constatons également une montée en puissance des contrôles qui prennent une tournure différente avec une utilisation accrue du traitement de la donnée. Cela a pour conséquence de replacer l'enjeu de la conformité douanière, de la conformité des opérations de commerce international, au cœur de la gouvernance des entreprises. Les entreprises se sont retrouvées face à une obligation de maîtriser les risques, tant en amont qu'en aval et elles doivent appréhender les contrôles avec des enjeux purement pénaux.
STÉPHANE CHASSELOUP : La typologie d'entreprises visées par ces contrôles est beaucoup plus large que celles qui sont affectées historiquement par les problèmes de sanctions et de politique internationale. Par exemple, les sociétés du luxe, ou les sociétés de vente de boissons, étaient auparavant assez préservées de ces sujets d'export control. Ce n'est plus le cas. Au-delà des sanctions, la géopolitique oblige les boards des entreprises à s'intéresser aux sujets douaniers, notamment s'agissant des sanctions tarifaires américaines, mais également de l'accroissement des contrôles douaniers en Inde ou en Chine.
MATTHIEU TRIGALLEZ : Ces tensions géopolitiques actuelles mettent en lumière les limites du cadre juridique existant, qu'il soit européen ou relevant de l'OMC. Les instruments de politique commerciale, comme les règles anti-contournement, dont l'objectif est d'assurer l'effectivité des mesures de défense commerciale en empêchant leur contournement, présentent des conditions d'application parfois imprécises et créent de fait une certaine insécurité juridique. L'absence d'harmonisation au niveau de l'OMC de certaines règles, notamment celles applicables à l'origine des marchandises, pourtant déterminantes dans ce contexte commercial tendu, engendre également des incertitudes tout au long de la chaîne d'approvisionnement.
ANTOINE BELGRAND : Si l'Europe poursuit un objectif d'harmonisation positif, les grandes entreprises se trouvent toutefois prises entre plusieurs logiques. La Chine et les États-Unis utilisent désormais la politique douanière comme un moyen de pression à l'égard des gouvernements avec lesquels ils entretiennent des désaccords. C'est un enjeu majeur pour les entreprises multinationales présentes sur l'ensemble de ces marchés qui se retrouvent ainsi otages des tensions géopolitiques entraînant des surcoûts significatifs ou potentiellement des enjeux opérationnels, comme le simple franchissement des frontières par les marchandises ou la validation des valeurs en douane. Ces États utilisent égale ment la politique douanière à des fins de souveraineté, mais aussi, de façon opportune, comme un levier de recettes fiscales.
ARNAUD FENDLER : Il existe aujourd'hui toute une série de réglementations que l'Europe présente comme environnementales, mais qui revêtent également une dimension géopolitique. Je pense notamment au mécanisme d'ajustement carbone aux frontières, au règlement sur la déforestation ou encore aux futures dispositions relatives au travail forcé. Ces réglementations ont été conçues pour verdir les chaînes d'approvisionnement et favoriser les investissements dans les économies décarbonées. Toutefois, nous constatons que nos principaux partenaires commerciaux, qu'il s'agisse de la Chine, de l'Inde ou encore des États-Unis, les perçoivent également comme des instruments de protectionnisme. J'ai le sentiment que nous ne sommes qu'au début de cette évolution.
Arnaud Fendler Associé, cabinet Fendler Salva Partners
Afficher/réduire 
© DR
Vers un renforcement de la répression du droit douanier depuis 2023
ALEXANDRE CELSE : Le droit douanier présente la particularité d'être exclusivement pénal, dans la mesure où les infractions relèvent de la contravention ou du délit. Force est de constater un renforcement de la répression qui se manifeste d'abord à travers les thématiques faisant l'objet de contrôles : les sanctions économiques, le contrôle des exportations et l'ensemble des sujets qui ont déjà été évoqués. Nous observons clairement une augmentation des contrôles en la matière, alors qu'ils étaient moins perceptibles auparavant.
Parallèlement, nous assistons à un développement constant des normes ainsi qu'à une extension des compétences de l'administration des douanes sur ces nouveaux champs réglementaires. La création du Parquet européen, doté de compétences plus ou moins étendues en matière d'intérêts financiers de l'Union selon les situations concernées, a également été un marqueur de ces dernières années, même si, au final, les cont rô l es et les poursuites relèvent du droit propre de chaque État membre, ce qui renforce la perception du manque d'harmonisation.
L'ensemble de ces éléments contribue à un renforcement de la répression douanière et des contrôles. Les politiques de contrôle reposent de plus en plus sur l'exploitation de la donnée. Nous sommes donc face à une approche très différente de celle que nous connaissions auparavant. La réforme de l'Union douanière constitue, à cet égard, un enjeu majeur. Nous allons voir émerger un data hub européen ainsi qu'une autorité douanière de l'Union. Mais irons-nous jusqu'au bout de l'harmonisation du point de vue de la répression ? Aujourd'hui, les délais de prescription varient fortement d'un État membre à l'autre : trois ans, cinq ans, dix ans selon les cas. Le système est parti culièrement fragmenté. Par ailleurs, seuls sept États membres appliquent des sanctions pleinement pénales. À ce stade, le projet envisagé prévoit une harmonisation des procédures transactionnelles et des sanctions administratives. Rien de plus. L'un des enjeux de demain, avec la généralisation du dédouanement communautaire centralisé, sera l'attractivité de la France en matière de dédouanement. Celle-ci est loin d'être certaine si notre tout jeune code des douanes national, fruit d'une recodification à droit constant, n'est pas adapté rapidement pour offrir un cadre de sanction spécifique de nature administrative aux opérateurs légitimes du commerce international.
STÉPHANE CHASSELOUP : S'agissant de la matière douanière en France, je pense que nous avons manqué l'occasion de débattre de sa dépénalisation à plusieurs reprises dans le temps - et peut-être récemment avec la refonte du code des douanes national - alors même qu'elle est réclamée depuis longtemps par les acteurs économiques, les entreprises. Le droit douanier demeure en effet une matière dont l'essence reste profondément fiscale. Comme l'a rappelé Alexandre, tous les États membres ne retiennent pas une approche pénale en matière douanière. Cette absence d'harmonisat ion conduit à certains choix quant au lieu du dédouanement. Est-elle seulement possible ? Les États membres veulent conserver leur souveraineté. La Commission tente d'infléchir la tendance ! La création du Parquet européen s'inscrit dans cette logique. Toutefois, son action repose nécessairement sur les parquets nationaux, lesquels doivent disposer des compétences nécessaires en matière douanière pour traiter des dossiers souvent particulièrement complexes. À ce stade, les affaires concernées restent relativement ciblées. On ne peut pas dire que toutes les entreprises soient concernées de la même manière par l'action du Parquet européen, il existe un certain ciblage.
Parallèlement, une nouvelle autorité européenne est en train d'émerger. Elle ne sera pas un organe de contrôle au sens classique du terme. Elle aura principalement vocation à gérer le data hub européen et à exploiter des outils d'intelligence artificielle afin de mieux cibler les contrôles et d'orienter les États membres dans leur politique de contrôle. Bien sûr, nous pouvons nous réjouir que cette structure soit installée en France, à Lille. Mais il est permis de s'interroger car, comme souvent, notre pays pourrait être tenté de jouer le rôle du bon élève dans la mise en œuvre de ces nouvelles orientations. Nous risquons de passer d'un contrôle douanier essentiellement « technique » basé sur des analyses techniques relatives au classement douanier, à la valeur en douane ou encore à l'origine - préférentielle ou non - à une logique de contrôle douanier fondée sur la répétition d'erreurs formelles. C'est un phénomène que nous observons déjà en matière de TVA ou dans d'autres matières : où des erreurs de mentions sur factures peuvent aboutir à des montants considérables, alors même que le débat juridique de fond passe au second plan. Dès lors, un droit d'essence pénale est-il adapté à cette nouvelle logique ? À mon sens, la réponse est négative. C'est toute la difficulté que soulève aujourd'hui cette évolution vers une pénalisation croissante du droit douanier.
ARTHUR WATIN-AUGOUARD : Au cours des dix dernières années, l'évolution du contexte géopolitique a profondément transformé le rôle de la douane. Nous sommes passés d'une douane essentiellement « fiscale » à une douane chargée de protéger les intérêts stratégiques majeurs des États. Elle est devenue un acteur majeur de la protection des intérêts économiques, sécuritaires et géopolitiques. Dès lors, il est assez logique que cette évolution s'accompagne d'un renforcement de la pénalisation des affaires.
Antoine Belgrand Global VP Tax, Pernod Ricard
Afficher/réduire
© DR
Comment anticiper et gérer le risque douanier ?
ARTHUR WATIN-AUGOUARD : Il convient d'abord de prendre conscience qu'il existe un risque douanier. Pour cela, il faut comprendre ce que représente réelle ment la fonction douanière au sein de l'entreprise et, surtout, identifier clairement qui en porte la responsabilité.
Avant de rejoindre le groupe Christian Louboutin, j'exerçais chez Somfy, leader mondial de la domotique basé à Cluses, en Haute-Savoie, qui opérait dans 65 pays. Il s'agissait donc d'un groupe particulièrement exposé aux enjeux douaniers, et j'y occupais les fonctions de directeur fiscal et douane. La responsabilité douanière relevait directement de mon périmètre. Lorsque je suis arrivé chez Christian Louboutin, il y a un peu plus de quatre ans, un véritable débat s'est ouvert sur l'identification du responsable de la fonction douanière. Historiquement, le sujet était rattaché aux équipes supply. Je suis convaincu que la douane est effectivement un sujet de supply, mais pas uniquement. C'est aussi une matière juridique à part entière, avec ses contentieux, ses problématiques d'interprétation des textes et ses règles propres. Le code des douanes est un corpus juridique complexe qui ne peut être appréhendé sous le seul angle opérationnel. Il faut également être conscient que les équipes supply peuvent parfois se retrouver à la fois juges et parties. Leur mission est de faire circuler les marchandises le plus efficacement possible, d'acheminer un produit d'un point A à un point B dans les meilleurs délais. Dans cette logique, la douane peut apparaître comme une contrainte. Le risque serait alors de privilégier des décisions facilitant les opérations quotidiennes, mais susceptibles d'exposer la société à des risques significatifs ou à la mettre en danger. Pour anticiper ces problématiques douanières, tout commence donc par une véritable gouvernance douanière. Il faut définir précisément qui fait quoi. Les équipes supply doivent naturellement être impliquées puisqu'elles sont en première ligne, mais elles doivent travailler aux côtés d'un juriste ou d'un fiscaliste. C'est précisément l'organisation que nous avons mise en place. Aujourd'hui, nous travaillons en étroite collaboration avec la supply et avons construit une complémentarité particulièrement efficace pour anticiper les risques. Cela suppose tout d'abord d'établir une cartographie des risques douaniers : classement tarifaire, détermination de l'origine préférentielle ou non préférentielle, la valeur, respect des régimes douaniers, biens à double usage, contrôle des exportations, etc.
La question de la valeur en douane illustre parfaitement la nécessité d'associer les fiscalistes à ces réflexions. Il est difficilement envisageable de négocier un accord de valorisation sans expertise fiscale. Dès lors que l'on parle de valeur, on parle également de prix de transfert. C'est un sujet fondamentalement fiscal, particulièrement dans le contexte actuel. Il est également indispensable de mettre en place des procédures écrites, de définir les responsabilités de chacun, de renforcer le contrôle interne et de réaliser régulièrement des tests et revues documentaires sur les opérations et les factures. Enfin, il faut savoir utiliser la douane elle-même comme interlocuteur. J'ai personnellement eu de très bonnes expériences avec le Pôle d'action économique (PAE), qui peut apporter des conseils précieux. L'institution douanière est un business partner. Il faut montrer patte blanche, car les autorités douanières jouent un rôle déterminant dans la continuité des activités de l'entreprise. Il est essentiel d'entretenir des relations de confiance afin de garantir le bon déroulement des opérations. Cela ne signifie pas qu'il faille renoncer à toute contestation. Il existe toujours un espace de dialogue et de discussion. Mais ces sujets doivent être traités avec le plus grand sérieux.
ANTOINE BELGRAND : Les sujets douaniers relèvent en effet, à l'origine, des équipes opérationnelles. Mais ils reviennent bien souvent vers le département fiscal lorsqu'un problème survient. Lorsque l'organisation n'a pas été pensée pour créer une véritable synergie entre les spécialistes de la douane et les fiscalistes, ces derniers ne sont souvent intégrés aux réflexions que lorsque les difficultés apparaissent, c'est-à-dire bien souvent trop tard.
Il est essentiel de parvenir à construire une gouvernance commune, car les synergies entre la fiscalité et la douane sont nombreuses. C'est même absolument vital dans une multinationale qui comporte beaucoup de flux intra-groupes car comment traiter efficacement des prix de transfert sans leur intégrer la dimension douanière ?
Les matières fiscales et douanières reposent sur des corpus de règles qui ne sont pas harmonisés à l'échelle internationale. Cette situation crée de nombreuses difficultés qu'il faut résoudre au cas par cas, pays par pays. Nous sommes régulièrement confrontés à des positions incohérentes entre les administrations. Ce sont des sujets très concrets auxquels les entreprises doivent apporter des réponses. Or cela n'est possible qu'à condition de disposer d'une gouvernance commune.
STÉPHANE CHASSELOUP : Au fond, la question est toujours la même : où positionne-t-on la compétence douanière dans l'entreprise, au niveau national et international ? Le douanier d'entreprise a souvent exercé par le passé une fonction relativement discrète, parfois même méconnue en interne. Alors, dans une matière qui reste largement invisible pour ceux qui n'y sont pas confrontés au quotidien au sein de l'entreprise, il est indispensable pour le directeur/ responsable douane de faire preuve d'une grande pédagogie, en tant que conseil interne. Son rôle doit consister aussi à convaincre ses interlocuteurs, à les amener à comprendre la complexité de cette discipline, qui possède son propre langage, ses règles et ses contraintes. C'est à cette condition que les enjeux douaniers peuvent être pleinement intégrés dans les processus de l'entreprise. Il ne doit plus être l'expert isolé qu'il a pu être par le passé.
Alexandre Celse Associé, cabinet Brocardi Celse Associés
Afficher/réduire
L'administration des douanes est-elle un business partner ?
ALEXANDRE CELSE : D'un point de vue institutionnel, l'administration des douanes se présente depuis la fin des années 90 comme un partenaire des entreprises avec un positionnement unique qu'il faut saluer. Cela se matérialise à travers l'action des PAE et du Service Grands Comptes. Mais face à un déferlement de nouvelles réglementations européennes, comment ce partenariat va-t-il évoluer ? Cette dynamique devra se poursuivre dans le cadre de la réforme de l'Union douanière et ira même plus loin ce qui est d'ailleurs attendu par les opérateurs, notamment ceux qui sont OEA. Cela va effectivement se renforcer avec le nouveau statut qu'est le Trust and Check par exemple. Cependant, il faut espérer que ce soit le cas aussi pour les OEA et ce d'autant plus dans le contexte actuel où l'enjeu de sécurité économique est majeur. L'administration des douanes a un rôle particulier à jouer en la matière.
Il est certain que les entreprises attendent aujourd'hui une poursuite de cette évolution, avec des mécanismes de coopération encore plus développés à l'avenir. La réforme en cours induit forcément un nouveau partenariat douane-entreprises.
ARNAUD FENDLER : La certification d'opérateur économique agréé (OEA) vient valider une forme de maturité douanière et est basée sur l'étude de la comptabilité, de la compétence, de la sûreté-sécurité. Elle est souvent perçue par les entreprises comme un projet structurant de la fonction et de l'organisation douanière, permettant d'aborder les questions de gouvernance de la donnée et de gestion des risques. Ce programme de certification n'a pas été particulièrement bien reçu en France, par comparaison à d'autres pays, ce qui est regrettable.
ALEXANDRE CELSE : L'opérateur économique agréé a l'obligation de porter à la connaissance de l'administration un manquement à la réglementation. Donc il oblige, par lui-même, à la gestion du risque interne.
ANTOINE BELGRAND : Il est à noter que la notion d'opérateur économique agréé n'existe pas pour les droits d'accises qui sont pourtant collectés et contrôlés par les douanes. Or les enjeux sont très importants pour les secteurs concernés avec des répercussions significatives sur les marges. Des partenariats équivalents ou une reconnaissance de la compétence de certains opérateurs pour faciliter les opérations seraient utiles.
MATTHIEU TRIGALLEZ : N'oublions pas que la douane est avant tout un instrument économique au service des États. Dans ce contexte, les fonctions douanières en entreprise jouent également un rôle de business partner, en contribuant directement à la compétitivité des opérations et à l'optimisation du positionnement douanier de l'entreprise. L'un de leurs rôles est notamment de réduire les coûts, d'améliorer la compétitivité des produits et, en ce sens, elles constituent un interlocuteur écouté et crédible au sein des groupes. Notre service n'est pas uniquement celui qui interdit certaines pratiques, il accompagne également les décisions, par exemple en orientant les stratégies de sourcing vers certains pays en fonction des accords de libre-échange applicables et de leurs impacts sur les droits de douane. La fonction douanière ne doit donc pas être perçue uniquement comme un « gendarme » interne, mais bien comme un véritable support au business, capable de concilier conformité et performance économique
ANTOINE BELGRAND : C'est pourquoi il me semble important que les douaniers soient rattachés au département fiscal plutôt qu'au département opérations. Anticiper les risques et les opportunités avec une approche juridique rentre plus naturellement dans la mission des fiscalistes qui sont souvent bien armés pour gérer ce type de projet du groupe et ses expositions afférentes.
ARTHUR WATIN-AUGOUARD : Les fiscalistes s'intéressent au régalien et sont davantage dans la tour de contrôle que la supply. Il me semble cependant intéressant d'envisager une douane bicéphale, relevant à la fois de la douane et de la supply. Une telle organisation est assez efficace selon mon expérience.
Stéphane Chasseloup Associé, cabinet Arsène Taxand
Afficher/réduire
Quels bénéfices des audits préventifs ?
STÉPHANE CHASSELOUP : Je suis persuadé qu'il est plus pertinent d'anticiper le contrôle douanier que de le subir.
Ceci est vrai dans l'Union européenne, mais d'expérience, partout dans le monde. L'anticipation passe par un contrôle de la donnée existante dans l'entreprise : l'audit préventif est donc basé sur la data, qui doit être de qualité. Or la donnée douanière est le parent pauvre des systèmes d'information. De nombreux éléments doivent être produits en cas de contrôle : le classement douanier, la valeur, l'origine des produits.
S'agissant de l'origine préférentielle, il faut reconstituer la vie des produits à posteriori. Or, à l'épreuve du réel, on mesure le fait qu'assez peu d'acteurs sont capables de considérer qu'ils sont prêts à affronter un contentieux douanier sans crainte et à démontrer ce qui a été prétendu à l'importation ou à l'exportation. Le métier de conseil douanier est donc en train de changer. Il bascule de plus en plus vers la sécurisation de la donnée. Il convient de descendre jusque dans les entrailles des systèmes d'information pour vérifier que l'entreprise est capable de démontrer la véracité de ce qu'elle a allégué dans ses déclarations douanières. À l'aube du data hub, couplé à l'intelligence artificielle et des contrôles de la répétabilité de l'information, les entreprises ont un vrai tournant à prendre aujourd'hui sur la préparation et la prévention.
À titre d'exemple, cette question va être compliquée car l'industrie européenne est avant tout composée d'unités d'assemblage à partir de pièces fabriquées ailleurs dans le monde. Sans donnée douanière fiable, impossible de connaître l'origine de son produit, et donc de savoir ce qu'il faudra payer aux États-Unis ou ailleurs. D'ailleurs, on n'a jamais vu autant de contrôles fleurir actuellement en matière d'origine préférentielle ou de discussions de l'origine des biens en matière de droits antidumping ou de mesures anti-subventions.
ARNAUD FENDLER : Il convient d'anticiper au maximum le contentieux douanier. Et la data est clé. Lorsque la douane, dans le cadre d'une enquête du parlement européen ou non, cible une entreprise, elle demande d'avoir accès à la data. Même pour ses contrôles, la douane se base de plus en plus sur des bases de données souveraines ou de prestataires tiers, qu'il s'agisse de sujets relatifs à la valeur en douane, l'origine préférentielle, les sanctions économiques ou le contrôle des exportations. Le contentieux douanier se base alors sur une incohérence entre ce qui est déclaré en douane et ce que révèle la base de données de l'administration. Selon la méthode dite des doutes fondés, l'administration peut demander à l'entreprise de lui apporter des informations supplémentaires pour lever les doutes. C'est une forme de retournement permanent de la charge de la preuve. Et sans data à fournir, l'entreprise a du mal à se défendre.
Savoir gérer ses données implique de traiter de leur qualité et de leur disponibilité. Cela implique d'avoir des interfaces d'ERP efficaces et intégrées - ce qui peut parfois être long à mettre en place quand une entreprise vient de faire de la croissance externe. Le temps de l'intégration, la donnée peut s'égarer. Il y a donc une question importante de gestion des données dans la gouvernance douanière.
ANTOINE BELGRAND : Je partage votre avis : l'efficacité des interfaces d'ERP est indispensable. Mais elle demande beaucoup de temps et suppose de mettre en place des procédures harmonisées dans tous les pays pour limiter le coût des développements. S'agissant des accises, en outre, peu d'outils existent et donc les développements doivent être menés en interne et sont donc encore plus coûteux.
MATTHIEU TRIGALLEZ : Les entreprises sont bien conscientes de l'impor tance d'une bonne gestion de la donnée, d'autant plus que les autorités douanières s'appuient de plus en plus sur celle-ci dans le cadre de leurs contrôles et des évolutions du code des douanes de l'Union. Mais sa qualité dépend aussi des informations de la chaîne d'approvisionnement, particulièrement dans l'industrie automobile où les fournisseurs sont nombreux. Pour fiabiliser la donnée, nous avons donc besoin d'accompagner et de sensibiliser également l'amont de notre chaîne d'appro visionnement, ce qui représente un travail conséquent, notamment dans un contexte d'inflation réglementaire tel qu'évoqué précédemment
Arthur Watin-Augouard Global Tax Director, Christian Louboutin
Afficher/réduire
Quelle stratégie mettre en œuvre face à un contentieux douanier ?
ALEXANDRE CELSE : Un contrôle douanier ne se subit pas mais se gère, comme l'expliquait Stéphane. La stratégie de défense débute dès l'initiation du contrôle par l'analyse du risque et la détermination des arguments et contre arguments identifiés. Pour cela, il convient d'avoir accès à l'information pour permettre la meilleure maîtrise possible du problème de fond et du risque. J'ajoute qu'il faut avoir une certaine expérience du risque douanier car en la matière le risque pratique est souvent très éloigné du risque théorique.
En fonction de la typologie des contrôles, il faut également avoir conscience que les enjeux peuvent être d'ordre exclusivement pénal. Je pense par exemple à l'exportation pour laquelle, après une notification d'infraction, l'entreprise peut transiger ou aller devant une juridiction correctionnelle. Tandis que pour un enjeu de taxation, un débat peut s'engager au fond devant une juridiction judiciaire. La dynamique du contrôle et sa gestion sont donc différentes.
ARNAUD FENDLER : Les douaniers doivent maîtriser les trois types de procédure. Il existe en effet une procédure civile devant le tribunal judiciaire pour traiter des enjeux de taxation douanière, une procédure pénale quand la douane décide de refuser la transaction ou pour des règlementations de contrôle des frontières (ex : contrôle des exportations) et une procédure administrative dans certains cas, par exemple lors de retrait d'autorisations d'exportation de matériels sensibles contrôlés.
Il y a souvent un décalage entre l'enjeu économique et le pouvoir exorbitant de l'agent douanier dans le cadre de son contrôle. La gestion humaine est, au début, essentielle pour maintenir la relation avec l'agent, mais aussi pour protéger la reconnaissance de notre bonne foi qui entraîne des conséquences directes sur la qualification de l'infraction. L'infraction intentionnelle ou la négligence grave relève du délit douanier qui peut remonter jusqu'au parquet européen et générer d'autres contrôles. Tandis qu'une infraction de bonne foi reste généralement au stade de la contravention et permet de contenir les conséquences du contrôle.
STÉPHANE CHASSELOUP : La voie transactionnelle est un très bon outil quand l'entreprise a des éléments à se reprocher, elle devient un piège lorsqu'elle a des arguments sur le fond mais cherche à éviter le contentieux pénal, même s'il est suspendu le temps de la procédure devant les tribunaux civils judiciaires.
Les choses évoluent positivement. J'ai connu l'époque - finalement pas si lointaine - de la contrainte douanière et de l'opposition à contrainte - procédure autrement plus coercitive et contraignante - avant la mise en œuvre de l'avis de mise en recouvrement.
Il reste toutefois des chantiers à mener. En matière douanière, nous ne connaissons pas, comme en fiscal, le recours hiérarchique, l'interlocution départementale… Bien sûr, on connaît la procédure du droit d'être entendu, mais les statistiques prouvent que l'abandon des poursuites de l'opérateur après qu'il a été entendu est particulièrement rare. C'est parfaitement compréhensible : la discussion à ce stade se déroule avec les inspecteurs en charge du contrôle et on peut aisément comprendre qu'ils ne seront pas enclins à modifier leur position.
J'ajoute qu'il est fondamental de préparer l'audition libre diligentée durant le contrôle douanier. Elle permet souvent pour l'administration douanière de jauger de l'intentionnalité ou de la bonne foi de l'entreprise. C'est le moment où l'administration vient se convaincre de la culpabilité de l'entreprise tout en cherchant des éléments prouvant en plus la mauvaise foi. Le manque d'objectivité des agents douaniers est malheureusement courant lors de ces auditions. Et après une « mauvaise » audition libre, la défense de ce dossier devant les tribunaux devient plus complexe.
ALEXANDRE CELSE : S'agissant de cet enjeu de la voie pénale versus la voie administrative, il y a aussi un enjeu de prescription au niveau européen. En France, en cas de poursuite judiciaire, on a un enjeu de redressement des droits avec un délai de reprise de cinq ans tandis que les Néerlandais sont passés à trois ans.
Pour ma part, j'estime que la voie transactionnelle est une opportunité utile suivant les dossiers et qui peut se révéler tout à fait appropriée en fonction de l'enjeu ou de l'absence d'arguments en défense. Elle permet une sortie de l'entreprise, de manière confidentielle, lorsqu'elle a tort. Cette confidentialité n'est d'ailleurs pas assurée dans certains autres pays. Il existe en France une capacité pratique d'accès à l'administration et une bonne dynamique transactionnelle en matière douanière qui doivent impérativement être saluées et perdurées.
En revanche, il conviendrait de s'interroger sur la saisine du comité de contentieux fiscal, douanier et des changes qui rend un avis sur la proposition de transaction de l'administration à laquelle l'entreprise n'a pas accès lorsqu'elle se présente devant lui. La découverte de la proposition de l'administration a lieu en séance…
ARNAUD FENDLER : Avis qui n'est pas obligatoire.
ALEXANDRE CELSE : Aujourd'hui, les seuils de compétence sont assez faibles au regard des infractions auxquelles les entreprises sont confrontées. Mais ce comité est une garantie offerte à l'opérateur. Celui-ci devrait pouvoir avoir la possibilité d'y renoncer, ce qui n'est pas le cas. Il faudrait donc réfléchir à une réforme de ce comité car les issues transactionnelles mettent aujourd'hui plus d'un an à partir de la fin du contrôle sur des dossiers où les enjeux ne sont pas particulièrement significatifs.
ARNAUD FENDLER : Je suis d'accord, même si c'est le seul moment de la procédure de transaction où il y aura un débat contradictoire. L'entreprise a alors l'opportunité de faire valoir ses observations. Si elle ne va pas devant ce comité, l'entreprise recevra la proposition de transaction sans vrai débat et si elle la refuse, elle devra aller au pénal.
ANTOINE BELGRAND : L'utilisation de l'outil transactionnel est en effet risquée. Il n'est pas question de transiger si on peut argumenter et démontrer notre absence de faute. L'impératif est de préserver la valeur de l'entreprise en limitant l'impact financier du contentieux.
ARNAUD FENDLER : Il existe encore des pays qui mènent des contrôles au moment du dédouanement et, en cas de challenge par l'administration, la marchandise est bloquée. Ce n'est pas la même pression que la transaction dans ce cas !
ANTOINE BELGRAND : La pression est en effet extrêmement forte car, pour débloquer la marchandise, l'entreprise devra soit donner une garantie, soit payer, soit augmenter sa valeur en douane. De nombreux pays ont malheureusement ce type de pratiques, en dehors de l'Europe.
MATTHIEU TRIGALLEZ : L'approche des autorités dépend des pays et de la façon dont elles interprètent et appliquent les règles. Une première stratégie consiste à intégrer très en amont cette variabilité des pratiques nationales dans l'évaluation du risque et dans la préparation du contrôle. Face à des pénalités parfois élevées pour des infractions perçues comme mineures, il est essentiel de structurer une défense solide, en s'appuyant notamment sur le principe de proportionnalité et sur la démonstration de la bonne foi.
Plus globalement, la stratégie doit viser à sécuriser les positions en amont, à maîtriser la relation avec l'administration et à arbitrer de façon pragmatique entre voie transactionnelle et contentieuse, dans une logique de préservation de la compétitivité de l'entreprise.
Matthieu Trigallez Global customs Vice President, Stellantis
Afficher/réduire